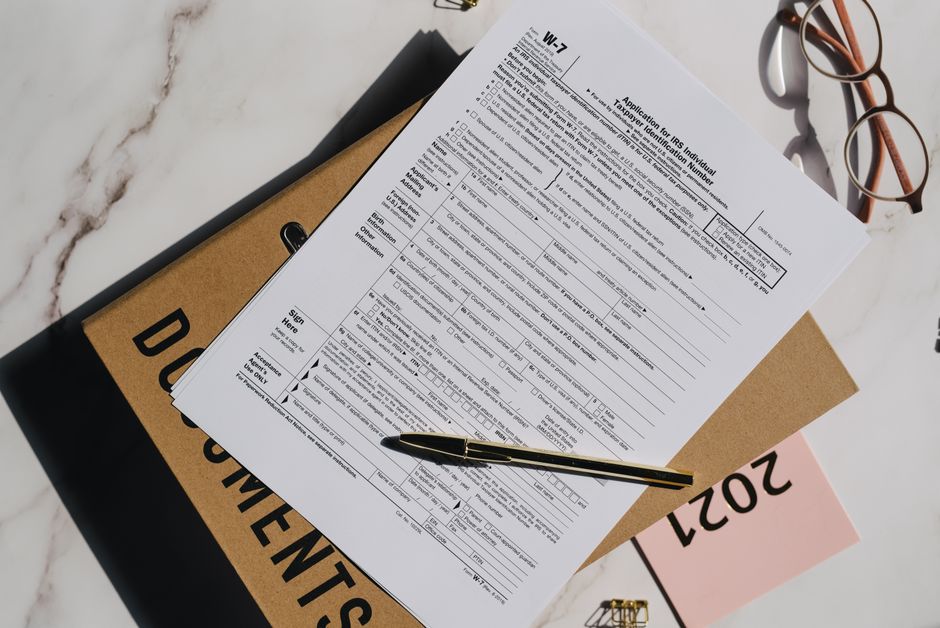
Faire des ventes, fournir des services, maintenir des stocks ou créer une entreprise locale en France implique l'une des premières étapes fiscales, qui est l'enregistrement à la TVA. Comment obtenir un numéro de TVA en France ? La réponse à cette question ne se limite pas à un simple formulaire de demande. La présence légale de l'entreprise en France, le type d'activité, la localisation des clients et si l'entreprise est établie au sein ou en dehors de l'Union européenne modifient le chemin de la demande.
Le système de TVA français fonctionne en fonction de la véritable nature de l'activité commerciale. Par conséquent, obtenir le bon numéro au bon moment est déterminant pour la validité des factures, le remboursement de la TVA, les procédures douanières et le bon déroulement des relations commerciales avec les clients.
Qu'est-ce qu'un numéro de TVA en France ?
Le numéro de TVA en France, en français numéro individuel d’identification à la TVA, est l'identifiant fiscal unique utilisé pour les opérations de TVA de l'entreprise. Il se compose généralement du code pays “FR”, d'une clé de contrôle à deux chiffres et du numéro SIREN à neuf chiffres de l'entreprise.
Par exemple, le numéro SIREN d'une entreprise établie en France représente l'identité commerciale et administrative de l'entreprise, tandis que le numéro de TVA est utilisé spécifiquement pour les opérations soumises à la TVA. Bien que ces deux numéros soient liés, ils ne sont pas identiques. Avoir un numéro SIREN ne signifie pas automatiquement que le numéro de TVA est actif dans tous les cas.
Le numéro de TVA est particulièrement nécessaire dans les opérations suivantes : émettre une facture avec TVA en France, effectuer des achats et ventes de biens ou de services au sein de l'UE, vendre des produits stockés en France, gérer les processus de TVA lors de l'importation et demander le remboursement de la TVA payée dans des conditions appropriées.
Quelles entreprises doivent s'enregistrer à la TVA en France ?
La plupart des entreprises qui créent une société en France sont intégrées au système de TVA en fonction de la nature de leurs activités. Cependant, le régime d'exemption de TVA appliqué aux petites entreprises peut avoir des résultats différents pour les activités qui se situent en dessous de certains seuils de chiffre d'affaires. Dans ce régime, l'entreprise ne perçoit pas de TVA et ne peut généralement pas demander de réduction ou de remboursement de TVA.
Sans créer de société en France l'évaluation des entreprises étrangères qui exercent des activités doit être faite avec plus de prudence. Pour certains services B2B fournis par une entreprise établie en Turquie à un client en France, la TVA peut être traitée par le biais d'un mécanisme d'autoliquidation dans le pays où se trouve le client. Dans ce cas, le numéro de TVA français peut ne pas être obligatoire pour chaque transaction.
En revanche, si une entreprise en Turquie importe des produits en France, conserve ses produits dans un entrepôt français, vend à des consommateurs locaux par le biais du commerce électronique ou fournit des services soumis à la TVA en France, une obligation d'enregistrement peut naître. Vendre via une place de marché ne supprime pas automatiquement cette obligation. Il convient également d'examiner quels processus fiscaux la plateforme prend en charge, où les produits sont stockés et comment le modèle de vente est établi.
Comment obtenir un numéro de TVA en France : Méthodes de demande
La méthode de demande est divisée en deux grands groupes selon que l'entreprise est établie ou non en France.
Processus pour les entreprises établies en France
En France, lorsque des SAS, SARL, succursales ou d'autres structures commerciales sont créées, les procédures de création sont effectuées via un système à guichet unique. Une fois l'entreprise enregistrée, un numéro SIREN est attribué. L'administration fiscale établit la situation de la TVA de l'entreprise en fonction du régime fiscal choisi et du début d'activité.
Dans la pratique, il peut être nécessaire de contacter le service des impôts des entreprises - Service des Impôts des Entreprises ou SIE - auquel l'entreprise est rattachée. En particulier, il est judicieux de confirmer le numéro de TVA avant l'émission de la première facture, la réalisation d'une opération intra-UE ou le lancement d'un processus d'importation.
L'erreur la plus fréquente dans les nouvelles entreprises est d'interpréter l'achèvement de l'enregistrement au registre du commerce comme signifiant que les opérations de TVA sont également complètement prêtes. Cependant, l'ouverture du compte fiscal, la détermination de la période de déclaration et la vérification du numéro peuvent nécessiter des étapes administratives supplémentaires.
Processus pour les entreprises étrangères non établies en France
Les entreprises étrangères qui n'ont pas de siège ou d'établissement fixe en France, mais qui effectuent des opérations soumises à la TVA française, peuvent s'enregistrer directement à la TVA. Dans la plupart des cas, ces dossiers sont évalués par l'unité fiscale responsable des entreprises étrangères.
Lors de la demande, l'administration souhaite voir pour quelle raison commerciale l'entreprise doit être assujettie à la TVA en France. Par conséquent, il peut ne pas suffire d'envoyer uniquement les documents de l'entreprise. Un dossier cohérent montrant clairement le modèle de vente, le mouvement des biens, le type de client et les dates d'opération prévues renforce la demande.
La question du représentant fiscal pour les entreprises établies en dehors de l'Union européenne doit également être évaluée. Dans certains pays, l'administration fiscale française peut exiger un représentant fiscal accrédité pour les entreprises établies ; dans certains cas, cette obligation peut ne pas s'appliquer en raison d'accords d'assistance administrative mutuelle. Il est nécessaire de vérifier ce point dans le dossier des entreprises établies en Turquie en fonction du type d'opération et de la pratique administrative actuelle. Agir par hypothèse peut prolonger la durée d'enregistrement.
Quels documents sont préparés dans le dossier de demande ?
La liste des documents varie en fonction de la structure de l'entreprise et du motif de la demande. Cependant, dans les demandes d'entreprises étrangères, les éléments suivants sont généralement demandés ou soutiennent l'explication :
- L'extrait de registre du commerce actuel de l'entreprise et les documents de constitution
- Les pièces d'identité et les documents d'autorisation de la personne autorisée ou du signataire
- Documents officiels montrant l'adresse du siège de l'entreprise et son enregistrement fiscal
- Contrat, commande, projet de facture ou flux de vente décrivant l'activité prévue en France
- Documents opérationnels pertinents s'il y a importation, stockage ou logistique
- Documents relatifs au représentant fiscal si nécessaire
Il est facilitant que les documents soient à jour, cohérents et, si nécessaire, traduits en français. L'administration fiscale recherche particulièrement la cohérence entre le nom de l'entreprise, son adresse, ses dirigeants et les déclarations relatives à l'activité commerciale. Même de petites contradictions dans différents documents peuvent entraîner une demande d'informations supplémentaires.
Les obligations de l'entreprise après l'obtention du numéro de TVA
Le numéro de TVA n'est pas seulement une information à inscrire sur les factures. Lorsque le numéro devient actif, l'entreprise peut être tenue de soumettre une déclaration de TVA régulière selon le régime choisi. La fréquence de déclaration peut être mensuelle, trimestrielle ou annuelle ; ce choix dépend généralement du chiffre d'affaires de l'entreprise, du régime fiscal et de la structure des transactions.
Le taux de TVA applicable sur les factures émises aux clients français est déterminé en fonction de la nature des biens ou services. Le taux standard est de 20 % ; cependant, il existe des taux réduits pour certaines catégories de produits et services. Dans les transactions B2B au sein de l'UE, il peut être nécessaire de vérifier le numéro de TVA valide du client, d'utiliser correctement la mention de reverse charge sur la facture et de faire les déclarations nécessaires.
Les enregistrements de TVA sont également directement liés à l'organisation comptable. Les factures de vente, les factures d'achat, les documents d'importation et les comptes de TVA doivent être conservés de manière régulière. Pour pouvoir déduire la TVA sur les dépenses effectuées en France, la dépense doit être liée à l'activité et le document doit respecter les conditions de forme.
Délais et raisons courantes de retard
Il n'est pas correct de donner un délai standard précis pour le numéro de TVA. Une entreprise établie en France, avec un dossier complet et une activité ouverte, peut avancer plus rapidement. Les demandes d'entreprises étrangères peuvent prendre plus de temps en raison d'un examen supplémentaire, d'une explication de document ou d'une évaluation du représentant fiscal.
La principale raison des retards n'est pas le manque de documents ; c'est souvent le fait que le modèle commercial n'est pas suffisamment clair sur le plan fiscal. Par exemple, si l'origine du produit, s'il sera stocké en France, si le client est une entreprise ou un consommateur, et qui porte le statut d'importateur ne sont pas clairs, l'administration peut demander des éclaircissements supplémentaires.
Avant de faire une demande, le flux de vente doit être un document d'une page plan opérationnel. Il est utile de convertir. Ce plan doit montrer le produit ou le service, les parties au contrat, le mode d'expédition, le pays de facturation et la date de la première transaction. Ainsi, la création de l'entreprise, la douane, la comptabilité et les enregistrements de TVA ne progressent pas de manière isolée.
Une stratégie d'enregistrement correcte accélère le démarrage commercial.
Détecter tardivement l'obligation de TVA en France peut entraîner des corrections de factures, des problèmes de recouvrement avec les clients et des délais dans les opérations d'importation. En revanche, ouvrir rapidement un enregistrement non nécessaire entraîne également des coûts de déclaration régulière et de conformité. La bonne approche consiste à évaluer le flux commercial réel de l'entreprise en France et son plan de croissance avant de faire une demande.
ADAL Consulting, À l'entrée sur le marché français, en abordant ensemble la création d'entreprise, la planification opérationnelle et les processus administratifs locaux, elle aide les entreprises à aligner leur enregistrement fiscal avec le calendrier de lancement commercial. L'objectif n'est pas seulement d'obtenir un numéro, mais d'établir une opération en France durable et contrôlable dès la première vente.